Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

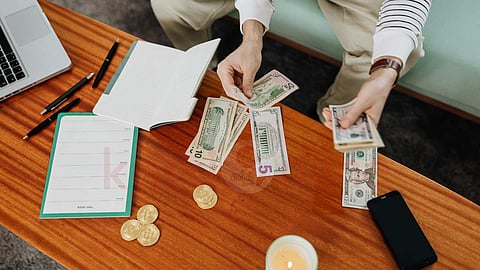
நடுத்தர வர்க்கத்தின் நிதி சிக்கல்களை தீர்ப்பதற்கு முறையான வரவு செலவுத்திட்டம், தேவையற்ற கடன்களைக் குறைத்தல், அவசர கால நிதியை உருவாக்குதல், ஆடம்பரச் செலவுகளை தவிர்ப்பது போன்றவை நிதி சிக்கல்களை தீர்ப்பதற்கு வழிவகுக்கும்.
முறையான பட்ஜெட்:
வரவு செலவுகளை கண்காணிக்கவும். அதாவது தினசரி அல்லது மாதாந்திர செலவுகளைக் குறித்து, எங்கே அதிகமாக செலவாகிறது என்பதைக் கண்டறியவும். மாத வருமானம் வந்தவுடன் முதலில் சேமிப்பு, பின்பு அத்தியாவசிய செலவுகள், கடைசியாக விருப்பப்படும் செலவுகள் என திட்டமிட வேண்டும்.
கடன் மேலாண்மை:
நிதி பற்றாக்குறை கடன் சுமையாக மாறாமல் இருக்குமாறு பார்த்துக்கொள்ள வேண்டும். அதிக வட்டி கொண்ட கடன்களை (கிரெடிட் கார்டு போன்றவை) மற்றும் தனிநபர் கடன்களைக் குறைத்து, வட்டி விகிதம் அதிகமாக உள்ள கடன்களை முதலில் அடைக்க வேண்டும். பல கடன்களை குறைந்த வட்டி விகிதத்தில் ஒரே கடனாக மாற்றுவதன் மூலம் எளிதாக திருப்பி செலுத்தலாம்.
கடன் தொகையை செலுத்த முடியாத நிலையில், வங்கியுடன் பேசி கால அவகாசம் அல்லது தவணை முறைகளை மாற்றி அமைத்துக் கொள்ளலாம். இருக்கும் கடனை அடைக்கும் வரை புதிய கடன்களை வாங்குவதை தவிர்க்கலாம்.
அவசரகால நிதி:
வேலை இழப்பு அல்லது மருத்துவ அவசர நிலைகளுக்கு, குறைந்த பட்சம் மூன்று முதல் ஆறுமாத குடும்பச் செலவுத் தொகையை வங்கிக் கணக்கில் வைத்திருக்க வேண்டும். இதன் மூலம் அவசர தேவைக்காக அதிக வட்டிக்கு கடன் வாங்குவதை தவிர்க்கலாம். இது கடன்களைத் தவிர்த்து நிதி ஸ்திரத்தன்மையைப் பேண உதவும். இந்த நிதியை எளிதில் எடுக்கக்கூடிய சேமிப்பு கணக்கு அல்லது லிக்விட் பண்டுகளில் வைத்திருக்கவேண்டும்.
முதலீட்டு பழக்கம்:
நிதி பற்றாக்குறையை சமாளிப்பது முக்கியம் என்றாலும், எதிர்கால நலனை மறந்து விடக்கூடாது. சேமிப்பும், முதலீடும் அவசியம். பண வீக்கத்தை முறியடிக்க பன்முகப்படுத்தப்பட்ட முதலீட்டு திட்டங்களில் முதலீடு செய்யவேண்டும். அதாவது நீண்ட கால செல்வத்தை உருவாக்க பங்குகள் மற்றும் மியூச்சுவல் ஃபண்டுகள் போன்ற முதலீடுகளில் SIP முறையில் முதலீடு செய்யவேண்டும்.
செயலற்ற வருமானம் (Passive Income):
ஒரே வருமான ஆதாரத்தை நம்பியிருக்காமல் ரியல் எஸ்டேட், பகுதி நேரத் தொழில் அல்லது முதலீடுகள் மூலம் கூடுதல் வருமானம் ஈட்ட வேண்டும். பெரும்பாலான செயலற்ற வருமானங்களுக்கு ஆரம்பத்தில் சிறிது பணம் அல்லது நேரம் முதலீடு செய்ய வேண்டும். இது நம்முடைய தினசரி வேலைக்கு இடையூறு இல்லாமல் கூடுதல் வருமானத்தை உருவாக்கி நிதிச் சிக்கல்களை குறைக்க உதவும். தொடக்கத்தில் அதிக உழைப்பு தேவைப்பட்டாலும் பிற்காலத்தில் அது தானியங்கி (automation) வருமானமாக மாறும்.
காப்பீடு:
குடும்ப உறுப்பினர்களுக்குப் போதுமான ஆரோக்கிய காப்பீடு(Health Insurance) மற்றும் சம்பாதிக்கும் நபர்களுக்கு ஆயுள் காப்பீடு(Term Insurance) இருப்பதை உறுதி செய்யவேண்டும். எதிர்பாராத நிதிச் சுமையிலிருந்து குடும்பத்தை பாதுகாக்க ஒரு நல்ல ஆயுள் காப்பீடு மற்றும் மருத்துவ காப்பீடு எடுத்துக் கொள்வது அவசியம்.
தேவையற்ற செலவுகளைக் குறைத்தல்:
புதிய கார்கள், நவீன ஆடம்பரப் பொருட்கள் போன்ற மதிப்பிழக்கும் சொத்துகளில் (Depreciating Assets) முதலீடு செய்வதைக் குறைத்து, சேமிப்பை பெருக்க வேண்டும். தேவையற்ற செலவுகளைக் குறைத்து, சரியான நிதி ஒழுக்கத்தை பின்பற்றுவதன் மூலம் கடன் சுமையைக் குறைத்து நிம்மதியான நிதி நிலையை அடையலாம்.
