Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

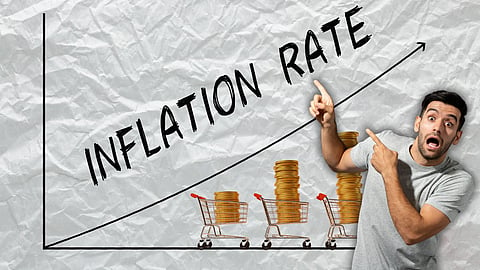
வாழ்க்கை முறை பணவீக்கம் (lifestyle inflation) என்பது ஒரு தனி நபரின் வருமானம் அதிகரிக்கும் பொழுது அவர்களின் செலவினங்களை அதிகரிக்கும் போக்கை குறிக்கிறது. இந்தப் போக்கு சேமிக்கும் திறனை குறைத்து கடனை அதிகரிக்க வழி வகுக்கும். நிதி இலக்குகளை அடைவதை தடுக்கும். இது அரசாங்க பணவீக்கத்தில் இருந்து வேறுபட்டது. மேலும் இது தனிநபரின் செலவின பழக்கங்களில் ஏற்படும் மாற்றங்களால் ஏற்படுகிறது.
வாழ்க்கை முறை பணவீக்கம் (lifestyle inflation) என்றால் என்ன?
ஒருவருக்கு சம்பள உயர்வு கிடைக்கும் பொழுது, அவர்கள் அதை தங்கள் வாழ்க்கை தரத்தை மேம்படுத்துவதற்காக அதிகம் செலவு செய்வார்கள். உதாரணத்திற்கு பெரிய வீடு வாங்குவது, புதிய கார் வாங்குவது அல்லது அதிக செலவுள்ள உணவகங்களுக்கு சென்று செலவழிப்பது போன்றவை அடங்கும். இப்படி செலவு அதிகரிப்பதால் சேமிப்பு மற்றும் முதலீடு செய்யும் பணம் குறையலாம். இது நீண்ட கால நிதி இலக்குகளான ஓய்வூதியம் அல்லது பிற இலக்குகளை அடைவதை தாமதப்படுத்தலாம். பொதுவாக இந்த வாழ்க்கை முறை பணவீக்கம் நிதி இலக்குகளை பாதிக்கிறது.
வருமானம் அதிகரிக்கும் போது மக்கள் தங்கள் வாழ்க்கைத் தரத்தை மேம்படுத்துவது என்பது இயல்பு தான். ஆனால் இந்த அதிகரித்த செலவு, வருவான அதிகரிப்பைப் போலவே இருப்பதால் சேமிப்புக்கு அதிக முக்கியத்துவம் கொடுக்க முடியாது. அதிக விலை உயர்ந்த பொருட்கள், சேவைகள் அல்லது அனுபவங்களை வாங்கத் தொடங்கலாம்.
இதனால் ஏற்படும் தாக்கங்கள்:
வாழ்க்கை முறை பண வீக்கம் நிதி ஆரோக்கியத்தில் நேர்மறை மற்றும் எதிர்மறை விளைவுகளை ஏற்படுத்தக்கூடும். இது வாழ்க்கைத் தரத்தை மேம்படுத்தி பொருளாதாரத்தைத் தூண்டும். அதே வேளையில் அதிகப்படியான செலவு சேமிப்பு விகிதங்களை குறைப்பதற்கும், கடன் அதிகரிப்பதற்கும் வழி வகுக்கும். செலவினங்கள் அதிகரிப்பதால் சேமிப்புக்கான பணம் குறைகிறது. அதிக செலவுகளை சமாளிக்க முடியாமல் கடன் வாங்க நேரிடலாம்.
அதற்கு செலவினங்களை கவனமாக கண்காணிப்பது சிறந்த தீர்வாக இருக்கும். அதற்கு செலவினங்களை பதிவு செய்து, எங்கு அதிகமாக செலவிடுகிறோம் என்பதைப் புரிந்து கொண்டு அதனை குறைத்துக் கொள்ள வழிவகை செய்யலாம்.
மருத்துவ செலவுகள் அல்லது வீட்டு பழுதுபார்ப்பு போன்ற எதிர்பாராத செலவுகளுக்கு தயாராக இல்லாமல் போகலாம்.
பண வீக்கத்தின் இந்த வடிவம் நீண்ட கால நிதி எதிர்காலத்தை பாதிக்கலாம். நிதி இலக்குகளை அடைவதில் சிரமம் உண்டாகலாம். ஓய்வூதியம் அல்லது வீடு வாங்குவது போன்ற நீண்ட கால இலக்குகளை அடைவது கடினமாகலாம்.
கட்டுப்படுத்துவதற்கான வழிகள்:
பட்ஜெட்டை உருவாக்குவதன் மூலம் வருமான அதிகரிப்பின் ஒரு பகுதியை சேமிப்பு அல்லது முதலீட்டிற்கென்று ஒதுக்கலாம்.
அதிக செலவுகளைத் தவிர்ப்பதற்கு கவனமாக திட்டமிட வேண்டியது அவசியம். இது நிதி எதிர்காலத்தை பாதுகாப்பதுடன் சிறந்த வாழ்க்கை தரத்தையும் அளிக்கும்.
வரம்புகளையும் எல்லைகளையும் அறிந்து செயல்படுவது அவசியம். சில பொருட்களுக்கு எவ்வளவு பணம் செலவிடத் தயாராக இருக்கிறோம் என்பதற்கு ஒரு வரம்பை நிர்ணயித்து விடுவது முக்கியமில்லாத விஷயங்களுக்கு அதிகமாக செலவிடுவதை தவிர்க்க உதவும்.
வாழ்க்கை முறை பணவீக்கத்தின் காரணமாக வாழ்க்கைத் தரத்தை மேம்படுத்துவதற்கு பதிலாக நிதி இலக்குகளுக்கு முன்னுரிமை அளிக்கலாம். நிதி இலக்குகளைத் தெளிவாக வரையறுத்து, அதற்கேற்ப செலவினங்களை கட்டுப்படுத்தலாம்.
