Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

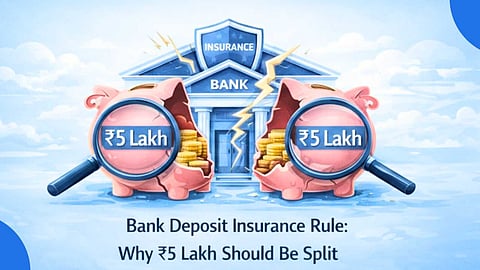
நீங்கள் முதலீடு செய்துள்ள வங்கி திவாலானால் உங்களது முதலீடுகளுக்கு என்ன ஆகும் என்று நினைக்கிறீர்களா? ரூபாய் 5 இலட்சம் வரை உங்களது பணத்திற்கு வங்கி காப்பீடு உள்ளது என்பது உங்களுக்குத் தெரியுமா ? அதனைப் பற்றி விரிவாக பார்ப்போம்.
வங்கி முதலீட்டிற்கான காப்பீடு எப்போது உருவானது?
வரலாற்றில் வங்கிகள் அவ்வப்போது திவால் ஆகி உள்ளன. கிபி 1935 முதல் 1947 வரை கிட்டத்தட்ட 900 வங்கிகள் திவால் ஆயின. சுதந்திரம் அடைந்தது முதல் வங்கிகள் தேசிய மயமாக்கப்பட்ட ஆண்டான 1969 வரை 665 வங்கிகள் திவால் ஆகின.
கடன் உத்திரவாத நிறுவனச் சட்டம் (Credit Guarantee Corporation Act) 1961 இன் படி 15 வது ஜூலை 1978 ஆம் ஆண்டு, முதலீட்டுக் காப்பீடு மற்றும் கடன் உத்திரவாத நிறுவனம் (Deposit Insurance and Credit Guarantee Corporation (DICGC)) பாரத ரிசர்வ் வங்கியின் துணை நிறுவனமாக(Subsidiary) தொடங்கப்பட்டது. இதற்கு வங்கிகள் வருடா வருடம் ஒரு முதலீட்டிற்கு நூறு ரூபாய்க்கு 10 காசு வீதம் கொடுக்கின்றன.
இது எல்லா வங்கிகளும் கடைபிடிக்க வேண்டிய கட்டாயம். இந்தக் காப்பீடு தொகை 1993 ஆம் ஆண்டு 1 இலட்சமாக உயர்த்தப்பட்டது. 2020 ஆம் ஆண்டு 5 இலட்சமாக உயர்த்தப்பட்டது.
காப்பீட்டுத் தொகை எவ்வாறு கணக்கிடப்படுகிறது?
ஒருவரது சேமிப்புக் கணக்கு, நடப்புக் கணக்கு, வைப்பு நிதி, தொடர் வைப்பு நிதி போன்றவை மொத்தமாக கணக்கிடப்பட்டு ஒருவருக்கு ஒரு வங்கியில் 5 இலட்சம் வரை காப்பீடு வழங்கப்படுகிறது. வங்கி திவாலானால் அவருக்கு இந்த ஐந்து இலட்சம் ரூபாய் வழங்கப்படும். உதாரணமாக, ஒருவர் சேமிப்புக்கணக்கில், நடப்புக் கணக்கில், வைப்பு நிதியில், தொடர் வைப்பு நிதியில் என ஒவ்வொன்றிலும் தலா 5 இலட்சம் வைத்திருந்தால் கூட, மொத்தமாக 5 இலட்சம் ரூபாய்க்கு மட்டுமே காப்பீடு வழங்கப்படும்.
ஒருவரது முதலீடுகள் ஒரே வங்கியின் பல்வேறு கிளைகளில் முதலீடு செய்யப்பட்டிருந்தால் கூட வங்கி அளவிலேயே அது கணக்கில் கொள்ளப்படும். உதாரணமாக, வங்கியின் மூன்று கிளைகளில் தலா 5 இலட்சம் ரூபாய் முதலீடு செய்திருந்தால் கூட, மொத்தமாக 5 இலட்சம் ரூபாயே காப்பீட்டிற்கு எடுத்துக் கொள்ளப்படும்.
ஒருவரது முதலீடு மற்றும் வட்டி எல்லாவற்றையும் சேர்த்து 5 இலட்ச ரூபாய் காப்பீட்டிற்கு எடுத்துக் கொள்ளப்படும். உதாரணமாக, 4.5 இலட்சம் ரூபாய் வைப்பு நிதியாக போட்டு 50 ஆயிரம் ரூபாய் வட்டி வந்தால் 5 இலட்சம் ரூபாய் காப்பீடு வழங்கப்படும். ஆனால், 5 இலட்சம் ரூபாய் முதலீடு செய்து 50000 ரூபாய் வட்டி வந்தால் கூட வட்டி கணக்கில் எடுத்துக் கொள்ளப்படாமல் 5 இலட்சம் ரூபாய்க்கு மட்டுமே காப்பீடு வழங்கப்படும்.
ஒருவரது வங்கிக் கணக்கு எந்த முறையில் உள்ளது(Capacity) என்பதைப் பொறுத்து, தனித் தனியாக காப்பீடு வழங்கப்படும். உதாரணமாக, ஒருவர் தனது மனைவியுடன் சேர்ந்து இரண்டு கூட்டு சேமிப்புக் கணக்குகள்(ஒன்றில் அவர் முதலாவது நபர், இரண்டாவதில் அவர் இரண்டாவது நபர்), தனியாக சேமிப்புக் கணக்கு என மூன்று விதங்களில் முதலீட்டை வைத்திருந்தால் அவை தனித்தனியாக கருதப்பட்டு மூன்று காப்பீடுகளாகக் கருதப்படும்.
காப்பீடு இருப்பதனால் நாம் அபாயகரமான வங்கிகளில் முதலீடு செய்யலாமா?
இந்தக் காப்பீட்டினைக் கருத்தில் கொண்டு அபாயகரமான வங்கிகளில் முதலீடு செய்வது அபாயகரமானது. ஏனென்றால், ஒரு வங்கி திவாலான பிறகு, அந்த வங்கியின் முதலீட்டாளர்கள் விபரம் காப்பீடு நிறுவனத்திற்குத் தெரிவிக்கப்பட்டு, காப்பீடு வழங்கப்படும்.
வங்கிகள் சீக்கிரமாக இந்த விபரங்களைத் தெரிவித்து, முதலீட்டாளர்களும் தங்களது ஒப்புதலை 45 நாட்களுக்குள் தெரிவித்தால், அது எல்லாம் அடங்கிய செயல்பாடு(All Inclusive Directions-AID) என்று கருதப்பட்டு, 90 நாட்களுக்குள் பணம் வர வாய்ப்புண்டு. ஆனால் இந்த விபரங்கள் தெரிவிப்பது அல்லது முதலீட்டாளர்கள் ஒப்புதல் தெரிவிப்பது போன்றவை தாமதமானால், காப்பீடு தொகை கிடைக்க பல வருடங்களும் ஆகலாம்.
தாமதமாக பணம் கிடைக்கும்பொழுது பணத்தின் மதிப்பு பணவீக்கத்தின் காரணமாக இன்னும் குறைந்துவிடும். மேலும், 5 இலட்சம் வரை மட்டுமே உத்திரவாதம் உண்டு. அதற்கு மேல் உள்ள பணம் வங்கியின் சொத்துக்களை விற்பதன் மூலம் கிடைக்க வாய்ப்பு உண்டு. எனவே, இந்தக் காப்பீட்டினை நம்பி அபாயகரமான வங்கிகளில் முதலீடு செய்யக்கூடாது.
நமது வங்கி முதலீடுகளை நாம் எவ்வாறு காத்துக் கொள்வது?
வருடா வருடம் இந்தியாவின் மிக முக்கியமான வங்கிகளின் பட்டியல் (Domestic Systematically Important Banks - D-SIB) தயாரிக்கப்படுகிறது. கடந்த ஆண்டின் 2025 பட்டியலின்படி பாரத ஸ்டேட் வங்கி, ஐசிஐசிஐ வங்கி, எச்டிஎப்சி வங்கி என்ற இந்த மூன்றும் இந்தப் பட்டியலில் உள்ளன. இவை தோல்வியடையக்கூடாத மிகப்பெரிய வங்கிகள் (Too Big to Fail) என கருதப்படுகின்றன.
இவை தோல்வி அடைந்தால் நாட்டின் பொருளாதாரத்தில் மிகப்பெரிய பாதிப்பை இவை ஏற்படுத்தும். எனவே, அரசு தலையிட்டு இந்த வங்கிகளை காப்பாற்றுவதற்கு வாய்ப்பு உண்டு. ஆனால், இதற்கு உத்திரவாதம் கிடையாது. மற்ற வங்கிகளை பார்க்கும் பொழுது இந்த வங்கிகள் பாதுகாப்பானவை. முதலீடு செய்யும் பொழுது இந்த வங்கிகளை முதலில் தேர்ந்தெடுத்துக் கொள்ளலாம்.
ஒரு வங்கியில் மட்டும் முதலீடு செய்யாமல் பல வங்கிகளில் பரவலாக முதலீடு செய்வது நலம். இதன் மூலம் ஒரு வங்கி திவாலானால் கூட மற்ற வங்கிகள் நமது முதலீட்டைக் காக்கும்.
ஒரு வங்கியில் முதலீடு செய்யும் பொழுது, பல்வேறு முதலீட்டு முறைமாற்றங்களில் (Permutation) செய்யும் பொழுது ஒவ்வொன்றிற்கும் தனியாக காப்பீடு கிடைக்கும். உதாரணமாக, தனியாக, மனைவியுடன் இரண்டு விதமாக கூட்டுக் கணக்கு (மனைவி முதல் பெயராகவும், கணவன் முதல் பெயராகவும்)
நீங்கள் முதலீடு செய்யும் வங்கி இந்தக் காப்பீட்டில் வருமா என்பதை இணையத்தில் சரிபார்த்துக் கொள்ள வேண்டும். https://www.dicgc.org.in/insured-banks.
உங்களது கேஒய்சி (KYC) விபரங்கள் சரியாக பதிவு செய்திருக்க வேண்டும். கேஒய்சி பதிவு செய்தால் மட்டுமே காப்பீடு கிடைக்கும்.
முதலீட்டைப் பரவாக்கி, நமது பணத்தைக் காத்துக் கொள்வோம்.
Disclaimer: இந்தக் கட்டுரையில் இடம்பெற்றுள்ள தகவல்கள் பொதுவான விழிப்புணர்வுக்காக மட்டுமே; இவை தொழில்முறை நிதி அல்லது முதலீட்டு ஆலோசனைக்கு மாற்றாகாது. அனைத்து முதலீடுகளும் அபாயத்திற்கு உட்பட்டவை. எந்தவொரு நிதி முடிவையும் எடுக்கும் முன், உரிமம் பெற்ற நிபுணர்களை அணுகி ஆலோசிக்கவும்.
Reference:
