Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

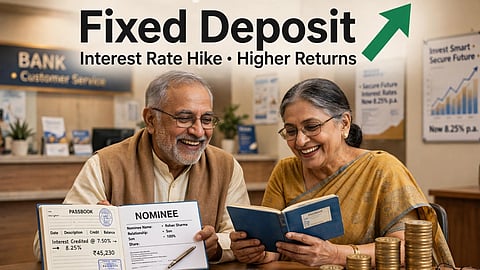
வங்கிகளில் நீண்ட கால முதலீட்டை தொடங்குபவர்களுக்கு நிரந்தர வைப்பு நிதி (Fixed Deposit) திட்டம் சிறந்த தேர்வாக இருக்கும். மற்ற அனைத்து திட்டங்களைக் காட்டிலும் நிரந்தர வைப்பு நிதி திட்டத்தில் வட்டி விகிதம் அதிகமாகும். அதிலும் மூத்த குடிமக்கள் என்றால் பொதுவான வட்டி விகிதத்தில் இருந்து 0.5% வட்டி அதிகமாக கிடைக்கும்.
சமீபத்தில் ரிசர்வ் வங்கி ரெப்போ வட்டி விகிதத்தை 5.25 சதவீதத்திலிருந்து 5.50 சதவீதமாக உயர்த்தியது. இதனால் மாதத் தவணை செலுத்துபவர்களுக்கு கூடுதல் சுமை ஏற்படும் அபாயம் ஏற்பட்டுள்ளது. அதே சமயம் வங்கிகளில் முதலீட்டு திட்டங்களுக்கான வட்டியும் உயர்த்தப்பட்டுள்ளது. குறிப்பாக வைப்பு நிதித் திட்டங்களுக்கான வட்டி விகிதம் 0.25% வரை உயர்த்தப்பட்டுள்ளது.
நிரந்தர வைப்பு நிதி தொடர்பான 4 முக்கியக் சந்தேகங்களுக்கு தெளிவான விளக்கத்தை இப்போது பார்ப்போம்.
1. நிரந்தர வைப்பு நிதி திட்டத்தில் வட்டி குறையுமா?
ரிசர்வ் வங்கியின் ரெப்போ வட்டி விகித மாற்றத்திற்கு ஏற்ப வங்கி முதலீட்டுத் திட்டங்களின் வட்டி மாறுபடும். இதில் ஏற்கனவே தொடங்கிய வைப்பு நிதிக்கு வட்டி குறைக்கப்படாது.
ஒரு குறிப்பிட்ட வட்டியில் (உதாரணமாக 7.75%) 5 ஆண்டுகளுக்கு FD-யில் முதலீடு செய்ததாக எடுத்துக் கொள்வோம். இதற்கு இடைப்பட்ட காலத்தில் ரிசர்வ் வங்கியானது ரெப்போ வட்டியைக் குறைத்தாலோ அல்லது உயர்த்தினாலோ முதிர்வு காலம் வரை அதே வட்டி மாறாமல் கிடைக்கும்.
வங்கி வட்டி விகிதம் உச்சத்தில் இருக்கும் காலகட்டத்தில் நீண்ட காலத்திற்கு நிரந்தர வைப்பு நிதித் திட்டத்தில் முதலீடு செய்வது அதிக லாபத்தைக் கொடுக்கும்.
2. யாருக்கு எந்தக் கணக்கு லாபம்?
முதலீட்டாளர்களின் வயது மற்றும் வரி வரம்பைப் பொறுத்து FD-க்கான வட்டி விகிதம் வேறுபடும்.
FD முதலீடு மூலம் மாத வருமானத்தை எதிர்பார்ப்பவர்களுக்கு வழக்கமான FD (Non-Cumulative FD) திட்டம் பொருந்தும். வட்டித் தொகை மாதாமாதம் அல்லது காலாண்டுக்கு ஒருமுறை உங்கள் வங்கிக் கணக்கில் வரவு வைக்கப்படும்.
நீண்ட காலச் சேமிப்பின் மூலம் முதலீட்டை பெருக்க நினைப்பவர்களுக்கு, கூட்டு வட்டி FD (Cumulative FD) திட்டம் பொருத்தமாக இருக்கும். ஒவ்வொரு காலாண்டும் வட்டித் தொகை அசலுடன் சேர்ந்து, கூட்டு வட்டியாக வளரும். இத்திட்டம் முதிர்வடையும் போது நீங்கள் எதிர்பார்த்தபடி நல்ல தொகை கிடைக்கும்.
வருமான வரி செலுத்துவோருக்கு, வரிச் சேமிப்பு FD (Tax Saver FD) திட்டம் பொருத்தமாக இருக்கும். இத்திட்டத்தின் படி பிரிவு 80C கீழ் ஆண்டுக்கு ரூ.1.5 லட்சம் வரை வரி விலக்கு கிடைக்கும். இந்தத் திட்டத்தில் முதலீடு செய்தால் 5 ஆண்டுகளுக்கு இடையில் முதலீட்டை எடுக்க முடியாது.
மூத்த குடிமக்களுக்கு, மூத்த குடிமக்கள் சிறப்பு FD திட்டம் மிகச் சிறந்த தேர்வாக இருக்கும். சாதாரண குடிமக்களைக் காட்டிலும் மூத்த குடிமக்களுக்கு அனைத்து வங்கிகளும் கூடுதலாக 0.5% வட்டி கிடைக்கும்.
3. 60 வயதுக்கு மேல் நிரந்தர வைப்பு: கூடுதல் வட்டி யாருக்கு கிடைக்கும்?
60 முதல் 79 வயது வரையுள்ள மூத்த குடிமக்களுக்கு, வங்கிகள் மற்றும் நிதி நிறுவனங்களில் பொதுவான வட்டி விகிதத்தை விடவும் 0.50% வரை கூடுதல் வட்டியை வழங்குகின்றன.
80 மற்றும் அதற்கும் மேற்பட்ட வயதுடைய அதி மூத்த குடிமக்களுக்கு, SBI, PNB மற்றும் இந்தியன் வங்கி உள்ளிட்ட பல முன்னணி வங்கிகள், பொதுவான வட்டியைக் காட்டிலும் 0.75% முதல் 0.80% வரை கூடுதல் வட்டி வழங்குகின்றன.
வருமான வரிச் சட்டம் பிரிவு 80TTB-ன் கீழ், மூத்த குடிமக்களுக்கு FD மற்றும் சேமிப்புக் கணக்கு வழியாக கிடைக்கும் வட்டி வருமானத்தில் ஆண்டுக்கு ரூ.50,000 வரை வரி விலக்கு உண்டு. இந்தப் பலனைப் பெற மூத்த குடிமக்கள் 15H படிவத்தை சமர்ப்பிக்க வேண்டியது அவசியம்.
4. நிரந்தர வைப்பில் பெயர் இல்லாதவருக்கு பணம்: நாமினி இல்லை என்றால் என்ன ஆகும்?
FD கணக்கில் முதலீடு செய்தவர் உயிரிழந்தால், நாமினிக்கு மொத்த பணமும் வழங்கப்படும். ஒருவேளை நாமினி இல்லாத பட்சத்தில், சட்டப்பூர்வ வாரிசுகளுக்கு FD பணம் வழங்கப்படும். இதற்கு வங்கிகள் சார்பில் சில நடைமுறைகள் பின்பற்றப்படும்.
வாரிசுரிமைச் சான்றிதழ்: FD கணக்கில் முதலீடு செய்து இறந்தவரின் சட்டப்பூர்வ வாரிசுகளான மனைவி, தாய் அல்லது பிள்ளைகள் வாரிசுரிமைச் சான்றிதழை சமர்ப்பிக்க வேண்டும்.
வங்கி வழங்கும் இழப்பீட்டுப் பத்திரம்: உயிரிழந்தவரின் வாரிசுகள் அனைவரும் ஒன்றாக இணைந்து, முதலீட்டுப் பணத்தைப் பெற உரிமைகோரி எங்களைத் தவிர வேறு யாரும் வர மாட்டார்கள் என உறுதியளிக்கும் பத்திரம் மற்றும் தடையில்லா சான்றிதழை (NOC) அளிக்க வேண்டும்.
பெரிய தொகையாக இருந்தால்: ரூ.1 லட்சம் முதல் ரூ.5 லட்சம் வரையிலான தொகையை எளிமைப்படுத்தப்பட்ட நடைமுறையில் வங்கிகள் வழங்கும். ஆனால் அதற்கும் மேற்பட்ட பெரிய தொகைகளை வாரிசுகள் பெற வேண்டுமானால், நீதிமன்றத்தின் மூலம் வாரிசுரிமைப் பத்திரத்தைப் பெற்று வர வங்கிகள் நிர்பந்திக்கும்.
Disclaimer: இந்தக் கட்டுரையில் இடம்பெற்றுள்ள தகவல்கள் பொதுவான விழிப்புணர்வுக்காக மட்டுமே; இவை தொழில்முறை நிதி அல்லது முதலீட்டு ஆலோசனைக்கு மாற்றாகாது. அனைத்து முதலீடுகளும் அபாயத்திற்கு உட்பட்டவை. எந்தவொரு நிதி முடிவையும் எடுக்கும் முன், உரிமம் பெற்ற நிபுணர்களை அணுகி ஆலோசிக்கவும்.
Reference:
