Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium
- மென்பேனா

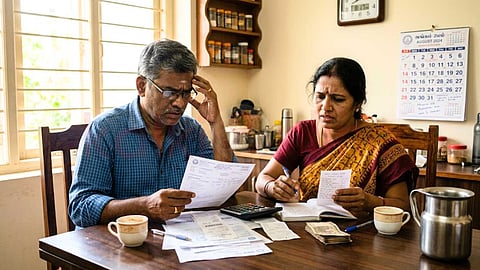
விலைவாசி உயர்வு என்பது நம்மில் பலருக்கும் ஒரு தினசரி சிக்கலாகவே உள்ளது. ஆனால், நடுத்தர வர்க்கத்தவர்களுக்கு இது உண்மையில் ஒரு கசப்பான அனுபவமாக உள்ளது. நிலையான வருமானத்துடன், அத்தியாவசிய செலவுகளையே சமாளிக்க முடியாத நிலை என்பது இன்று இந்தியாவில் நடுத்தர மக்களின் கண்ணாடித் தோற்றமாக இருக்கிறது. விலை உயர்வு எவ்வாறு நடுத்தர வர்க்கத்தை பாதிக்கிறது என்பதையும், அதிலிருந்து அமைதியாக, சிக்கனமாக வாழ என்ன செய்யவேண்டும் என்பதையும் விரிவாகப் பார்ப்போம்.
விலை உயர்வு என்றால் என்ன?
விலை உயர்வு என்பது ஒரு பொருளின் அல்லது சேவையின் விலைகள் காலப்போக்கில் அதிகரிப்பதே. இது ஒருபோதும் தாறுமாறாக நடைபெறுவதில்லை. சில நேரங்களில், விலைவாசி எதிர்பாராத வகையில் உயரக்கூடும்:
* எரிபொருள் விலை அதிகரிப்பு
* வர்த்தக வரிகள் (GST, சுங்கம்)
* பருவநிலை பாதிப்புகள் (உலர் நிலை, வெள்ளம்)
* உக்ரெயின் ரஷ்யப்போர், மேற்காசிய இரான் அமெரிக்கா தகறாறின்போது உண்டான சர்வதேச சந்தை மாற்றங்கள்.
இந்த எல்லாவற்றையும் காரணமாகக்கொண்டே, இந்திய சந்தையில் நாம்தான் சாமான்களை வாங்கும் தருணத்தில் விலை அதிகமாகிறது.
நடுத்தர வர்க்கம் யார்?
ஒரு குடும்பத்தின் மாத வருமானம் ரூ.20,000 முதல் ரூ.1,50,000 வரை உள்ளவர்கள் பொதுவாக நடுத்தர வர்க்கமாகப் பார்க்கப்படுகிறார்கள். இந்த வர்க்கத்தவர்களின்:
• வேலை பெரும்பாலும் தனியார் துறையில்
• கல்வி பூர்த்தி செய்யப்பட்டிருக்கும்
• வீடு, வாகனம், கல்விக் கடன் போன்றவை மேலே செல்லும் முயற்சிகளில் ஈடுபட்டிருப்பார்கள்
• குடும்பத்துக்கு அடிப்படை வசதிகள் வழங்கும் பொறுப்புடன் வாழ்பவர்கள்
இவர்கள் வளர்ச்சி கனவுகளுடன் இருப்பவர்கள். ஆனால் அதே நேரத்தில் செலவுகளையும் சமாளிக்கவேண்டிய தருணத்தில் சிக்கிக் கொண்டவர்கள்.
விலை உயர்வால் நடுத்தர வர்க்கம் எப்படி பாதிக்கப்படுகிறது?
(அ) அத்தியாவசிய செலவுகள் அதிகரிக்கின்றன
அரிசி, பருப்பு, எண்ணெய், காய்கறிகள், பால், ரொட்டி – இவை அனைத்தும் மாதம் தவறாமல் வாங்க வேண்டியவை.
சில ஆண்டுகளுக்கு முன் ₹5000–₹6000 கட்டுப்பட்ட மளிகை பட்டியல், இன்று ₹10,000–₹12,000 ஆகிவிட்டது.
இதற்கிடையில், அவர்களின் வருமானம் இவ்வளவாக உயரவில்லை.
(ஆ) கல்வி மற்றும் மருத்துவம்
பள்ளி கட்டணங்கள், ட்யூஷன், நோட், பரீட்சைப் பயிற்சிகள், ஆன்லைன் வகுப்புகள் என கல்வி செலவுகள் வானளாவுகின்றன.
ஒரு பள்ளி மாணவனின் வருட கட்டணம் பல இடங்களில் ₹50,000–₹1,00,000 வரை.
மருத்துவமனைகளில் சிகிச்சை, மருந்துகள் அனைத்தும் தனியார் மருத்துவத்தில் கிட்டத்தட்ட கட்டட விலையில்.
ஒரு வயிறு வலிக்கு கூட ₹1500 ஆலோசனைக் கட்டணம்!
(இ) வீட்டுவாடகை மற்றும் வீட்டு கடன்
நகரங்களில் வாடகை உயர்வு சாதாரணம். ஒரு 2BHK வீடு மாதம் ₹15,000–₹30,000 வரை செலவாகிறது.
வீடு வாங்கினாலும் EMI மாதம் ₹25,000–₹40,000 வரை ஆகிறது.
வட்டி விகிதம் ஏறினால் கூட அந்த தாக்கத்தை அவர்கள் முகங்கொடுக்க வேண்டியதுதான்.
(ஈ) போக்குவரத்து மற்றும் எரிபொருள் செலவு
பெட்ரோல் விலை ₹100 ஐத் தாண்டிவிட்டது.
தினமும் அலுவலகம் செல்லும் பணிக்காரர்களுக்கு இது பெரிய சுமை.
பஸ்கள், மெட்ரோக்கள் கூட தங்கள் கட்டணங்களை அதிகரித்துவிட்டன.
(உ) குடும்ப பொழுதுபோக்கு, விழாக்கள்
ஒருநாள் சினிமா + பாப்கார்ன் அல்லது ஹோட்டல் = ₹2000 மேல்.
திருமண நிகழ்ச்சிகள், குழந்தை பிறந்த நாள், வீட்டு பூஜைகள் கூட செலவுகளை பெருக்குகின்றன.
(ஊ) நுகர்வுப் பொருட்கள் மீது அழுத்தம்
நடுத்தர மக்கள், மாதக் கட்டணத்தில் ஏதாவது “சின்ன சந்தோஷம்” வேண்டுமென்று வாங்கும் கிரெடிட் கார்டுகள், EMI-கள்,
ஆன்லைன் தள்ளுபடி வாங்குதல்கள் – இவை கூட கடன் சுமையாக்குகின்றன.
அமைதியாக வாழ என்ன செய்யலாம்?
நாம் விலை உயர்வை கட்டுப்படுத்த முடியாது. ஆனால், அதனுடன் வாழ்வதற்கான வழிகளை நாம் தேர்வு செய்யலாம்.
(அ) செலவுகளை திட்டமிடுங்கள்
மாத தொடக்கத்தில் தேவையான செலவுகளுக்கு ஒரு பட்டியல்.
தேவையற்ற செலவுகளை தவிர்க்கவும்.
உதா: பல நாள் வாடிக்கையாளராக இருப்பதால் உண்டாகும் “வீண் ஆடம்பரம்”.
(ஆ) நிதி ஒழுங்கமைப்பு – Budgeting
“50–30–20” விதி:
50% = தேவைகள்
30% = விருப்பங்கள்
20% = சேமிப்பு
தினசரி செலவுகளுக்காக தனி, கடனுக்காக தனி திட்டம்.
(இ) சிக்கன வாழ்க்கை முறை
வீண் செலவுகளுக்கு “இல்லை” சொல்ல கற்றுக்கொள்ள வேண்டும்.
உணவு வீண் போகாமல் வைத்திருத்தல்.
வீட்டு மின், நீர் பயன்பாட்டை கட்டுப்படுத்தல்.
(ஈ) கடன் விழிப்புணர்வு
பல கடன்களில் சிக்காமல் இருக்க, முக்கியமானவை மட்டுமே.
கிரெடிட் கார்டு கட்டணத்தை ஒவ்வொரு மாதமும் முழுவதும் செலுத்த வேண்டும்.
ஈ எம் ஐ தவறால் செலுத்தாமல் போனால் வட்டி விகிதம் 30% வரை வரும்.
(உ) துணை வருமானம் உருவாக்குங்கள்
தற்காலிக வேலைகள் (freelancing), வீட்டு தொழில்கள், தையல், ஆன்லைன் வகுப்பு நடத்துதல் போன்றவை மூலம் கூடுதல் வருமானம்.
குடும்ப உறுப்பினர்கள் வேலை செய்யும் வாய்ப்பு இருந்தால் பயன்படுத்துங்கள்.
(ஊ) Mutual Funds, SIP போன்ற சுமாரான முதலீடுகள்
நீண்ட கால சேமிப்பு திட்டங்களை வைத்திருங்கள்.
காப்பீடு (Insurance), ஓய்வூதிய திட்டங்கள் (Pension) குறித்து அவசியமாக யோசிக்க வேண்டும்.
(எ) வீட்டில் வளர்த்துப் பயன்படும் பழங்கள், காய்கறிகள்
கூடவே தோட்டம் வைத்துக் கொள்ளலாம்.
சிறு செலவில் நல்ல சுகாதார உணவு கிடைக்கும்.
5. அரசாங்கம் எதை செய்ய வேண்டும்?
(1) விலையுயர்வை கட்டுப்படுத்தும் நிர்வாக நடவடிக்கைகள்
உணவுப் பொருட்கள், எண்ணெய், எரிபொருள், மருந்துகள் போன்ற அத்தியாவசியப் பொருட்களின் விலை கட்டுப்பாடுகள்
மத்திய/மாநில அரசுகள் சில நேரங்களில் சப்ஸிடி கொடுக்கலாம்.
(2) நடுத்தர வர்க்கத்துக்கான வரிவிலக்கு உயர்த்தல்
வருமான வரி வரம்பை அதிகரிப்பது.
வரிவிலக்கு பகுதிகளில் இன்சூரன்ஸ், கல்வி கட்டண செலவுகள் உள்ளிட்டவை சேர்க்கப்பட வேண்டும்.
(3) வீட்டு வாடகை கட்டுப்பாடுகள் மற்றும் மாடித்தொகை சலுகைகள்
அரசு வீடமைப்பு திட்டங்களில் நடுத்தர வர்க்கத்திற்கும் இடம் வழங்கவேண்டும்.
வட்டி சலுகைகள், முதன்மை தொகைக்கு மன்னிப்பு போன்ற திட்டங்கள் கொண்டு வரலாம்.
(4) மருத்துவ மற்றும் கல்வி துறையில் பொதுத் தொகை அதிகரிப்பு
அரசு மருத்துவமனைகள், பள்ளிகள் தரமானதாக மாற்றப்பட வேண்டும்.
தனியார் பள்ளிகள் கட்டண கட்டுப்பாடுகளுக்குள் வரவேண்டும்.
விலை உயர்வை ஒட்டுமொத்தமாக நிறுத்த முடியாது என்பதும் உண்மை. ஆனால் அதற்குள் வாழும் நடுத்தர மக்கள் தங்களுடைய வாழ்க்கையை திட்டமிட்டு வாழ்ந்தால், அமைதியாகவும், மகிழ்ச்சியாகவும் வாழலாம்.
நாம் செய்கின்ற ஒவ்வொரு செலவும், ஒவ்வொரு முதலீடும், ஒவ்வொரு முடிவும் நம்முடைய எதிர்கால வாழ்வை அமைக்கும் செங்கல் போலவே. அதனால் சிக்கனமும், திட்டமிட்ட நிதி ஒழுங்கும் மட்டுமல்லாமல் மன அமைதியும் முக்கியம்.
“நீண்ட தூர ஓட்டத்தில், வேகம் முக்கியம் அல்ல... பொறுமைதான் வெற்றி தரும்”
– இது இந்திய நடுத்தர வர்க்கத்தின் வாழ்க்கையின் நிதர்சன வரி!