Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

நிறைய வீடுகளில் தான் கஷ்டப்பட்டு சம்பாதிக்கும் பணத்தை எப்படியாவது சேமிப்பாக மாற்றலாம் என்று பெண்கள் விரும்புவது உண்டு. ஆனால் வீட்டில் உள்ள ஆண்கள் அவற்றை உபயோகமில்லாமல் செலவு செய்து கரைத்துவிடுவதை காணமுடியும். அதுபோன்ற சூழல்களில் பெண்கள் எப்படி எல்லாம் சேமிப்பை தொடங்கலாம். அதற்கு எந்தெந்த சேமிப்பு வழிகள் பின்பற்ற வேண்டும். எந்த வழிகளை தவிர்க்கவேண்டும் என்பதைப் பற்றி இப்பதிவில் காண்போம்.
குழந்தைகளுக்கு பள்ளியில் கட்டணம் கட்டும்போது எப்படி கணக்கு எழுதி வைத்துக் கொள்கிறோமோ அதேபோல் தினசரி வீட்டு செலவுகளை கணக்கு எழுதப் பழகவேண்டும். எந்த செலவையும் உடனடியாக நிறுத்த வேண்டியதோ குறைக்க வேண்டியதோ இல்லை.
கணக்கு எழுத ஆரம்பித்து மாதம் முடிவில் ஒவ்வொன்றாக பார்த்து வரும்பொழுது எந்தெந்த செலவுகளை செய்யாமல் இருந்திருக்கலாம் என்று தெரியவரும். அதற்குப் பெயர் தான் வீண் செலவு என்று எடுத்துக்கொள்ளலாம். அடுத்த மாதம் கணக்கில் அவை நேராமல் தடுத்து அதை சேமிப்பாக வைக்கலாம். இப்படித்தான் நம் வீட்டில் பெரியவர்கள் சேமிப்பைத் தொடங்கினார்கள்.
பக்கத்து வீட்டில் சீட்டு போடுவது, பிரமாதமாக விளம்பரம் செய்யும் நிதி நிறுவனங்களில் இன்வெஸ்ட் செய்வதை விட அரசுடைமை வங்கிகள் நம்பகமானவை. தனியார் வங்கிகள் என்றால் பாரம்பரியம் பார்த்து விசாரித்து டெபாசிட் செய்யலாம். இவை நம் பணத்துக்கு பாதுகாப்பானது.
அதேபோல் ஆயிரக்கணக்கில் கையில் பணம் இருந்தால்தான் வங்கி பக்கம் போகலாம் என்றெல்லாம் இருக்க வேண்டியதே இல்லை. அரசு வங்கிகளில் 500, 1000 என்று சேர்ந்தால் சேமிக்கலாம். சேமித்த தொகையில் அடிக்கடி கை வைத்து செலவு செய்யாமல் இருப்பதுதான் சாமர்த்தியம்.
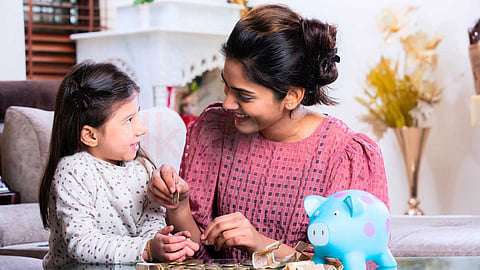
இப்பொழுது குழந்தைகளுக்கு பிறந்தநாள் பண்டிகை தினங்கள் என்று வந்தால் வரும் உறவினர்களும், நட்பு வட்டமும் தாராளமாக கையில் பணத்தை திணிப்பதை பார்க்கலாம். அவற்றை உண்டியல் வாங்கி கொடுத்து சேமிக்கச் சொல்லுங்கள். அந்த சேமிப்பை அவர்கள் பெயரில் ஒரு கணக்கு தொடங்கி டெபாசிட் செய்யுங்கள். இதனால் பிஸ்கட், ஐஸ்கிரீம், ஜங் ஃபுட் சாப்பிடுவது குறையும். உடலும் ஆரோக்கியமாக இருப்பதுடன் குழந்தைகளுக்கு சேமிப்பதிலும் ஆர்வம் கூடும்.
ஒன்று வாங்கினால் ஒன்று இலவசம் என்ற விளம்பரங்களுக்கு மயங்காதீர்கள். நாம் வாங்கி வைத்த பின்பு அது விலை குறைந்தால் பார்க்கும்போது சங்கடமாக இருக்கும். இதுபோல் நான் பலமுறை ஏமாந்ததும் உண்டு.
பணம் கொடுத்து பொருள் வாங்கும்போது பேரம் பேசி வாங்கலாம். கார்டுகளை பயன்படுத்தினால் கடன் ஏறிக்கொண்டே போகும். தேவையில்லாததையும் வாங்கி குவிப்போம். அது தேவையா என்று யோசிங்கள்.
திடீர் செலவுகளை எதிர்பார்த்து எப்பொழுதுமே ஒரு தொகையை ஒதுக்கி வைப்பது ஆபத்துக்கு உதவும். நம் பாட்டிமார்கள் அஞ்சறைப் பெட்டியில் கூட இதுபோல் சேமித்து வைத்திருந்ததை அறிவோம். வீட்டில் ஆண்கள் பணம் இல்லாமல் தவித்தபொழுது எல்லாம் பாட்டிமார்கள் உதவியது இதுபோன்ற வழியில்தான்.
அதேபோல் அவ்வப்பொழுது சுற்றுலா செல்லும்பொழுது அந்த இடத்தில் பார்ப்பதையெல்லாம் வாங்காமல் அந்தந்தத் தலங்களில் மட்டுமே கிடைக்கக்கூடிய அரிய பொருட்களை மட்டும் வாங்கலாம். அதுவும் நமக்கு எந்த அளவுக்கு பயன்படும் என்பதை உறுதிப்படுத்திக் கொண்டு வாங்கினால் எடுத்து வருவதும் எளிது. ஞாபகார்த்தமாகவும் இருக்கும்.
நிறைய செலவும் ஆகாது. அதைவிடுத்து ஒருமுறைதான் வருகிறோம். கூடிய மட்டும் அதிகம் எடுத்து செல்வோம் என்று நினைத்தால் செலவும் அதிகமாகும். சிரமப்பட்டும் எடுத்துக்கொண்டு வர வேண்டி இருக்கும். பின்னர் 'சுண்டக்காய் காலணா சுமக்கூலி முக்காலணா' என்ற கணக்காகிவிடும். இதையெல்லாம் கவனத்தில் கொள்வது அவசியம்.
பண்டிகை விழாக்காலம் என்று வந்துவிட்டால் எக்கச்சக்கமாக துணிமணிகள் வாங்குவது இதரப் பொருட்கள் வாங்குவது என்று செலவை நீட்டிக்கொண்டே செல்வது வழக்கம். குறைந்த செலவில் பட்ஜெட்டை போடுங்கள். அவ்வப்போது ட்ரெண்டிங்காக துணிகளை வாங்கி அணிந்தால் நமக்கும் புதிதாக அணிந்த சந்தோஷம் கிடைக்கும். வாட் ரோபுகளில் நிறைய துணிமணிகளை அடுக்கி வைத்து போடாமல் தவிர்ப்பதும் தடைபடும். ஆதலால் திட்டவட்டமாக செலவுகளை வரையறுத்து செய்தால் அதை சேமிப்பாக்கலாம்.
எங்காவது செல்வதற்காக பிளைட்டில் முன்கூட்டியே டிக்கெட் பதிவு செய்திருந்தால் அவற்றை அவ்வப்பொழுது எடுத்துப்பாருங்கள். அதை மறந்துவிட்டு ஏர்போர்ட் போய் தேதியெல்லாம் கடந்துபோய் திரும்பி வந்தவர்கள் உண்டு. அவ்வளவு பணமும் விரயம்தானே.
அதனால் விமானம் மற்றும் ரயில்களில் டிக்கெட் பதிவு செய்யும் பொழுது அதை கேன்சல் செய்யாதபடிக்கு பயணத்தை மேற்கொண்டால் சேமிப்பு கூடும் வீண் விரைய செலவு தவிர்க்கப்படும்.
இப்படி விரயத்தை தடுத்தாலே நல்ல சேமிப்பாக்கலாம் என்பதை இதன் மூலம் தெரிந்துகொள்ள முடிகிறது. இதைப் படிப்பதால் 'சிறுதுளி பெருவெள்ளம் போல' நம் பணம் பெருக நாம் எவற்றையெல்லாம் மேற்கொள்ள வேண்டும், கூடாது என்ற தெளிவு கிடைக்கும்.
