Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium
- மென்பேனா

முந்தைய காலங்களில் இந்தியாவில் பங்குச்சந்தை முதலீடுகளில் பொதுவாகப் பணக்காரர்களும், உயர் நடுத்தர வர்கத்தினரும்தான் ஈடுபடுவார்கள். கீழ் நடுத்தர வர்க்கத்தினரான சாமானிய மக்கள் அச்சம், தவறான எண்ணம், அறிதலின்மை ஆகியவற்றின் காரணமாகப் பங்குச்சந்தைப் பக்கம் திரும்பிக்கூடப் பார்க்க மாட்டார்கள். அதனால் அவர்களுக்குப் பங்குச்சந்தை என்றால் என்ன என்பதேகூட சரிவரத் தெரியாது.
ஆனால் கடந்த சுமார் பத்தாண்டுகளில் இந்த நிலவரம் வெகுவாக மாறிவிட்டது. சாமானியக் குடும்பங்கள் தரப்பிலிருந்தும் இன்று பங்குச்சந்தை முதலீடுகளுக்கு வந்துகொண்டிருக்கிறார்கள். கணிசமான அளவில் வந்தும் விட்டார்கள். இந்த எண்ணிக்கை தொடர்ந்து அதிகரித்துக்கொண்டும் இருக்கிறது.
பெரும்பாலும் சாமானிய முதலீட்டாளர்கள் சந்தை அபாயங்களைக் குறைப்பதற்காக நேரடிப் பங்குகளைத் தவிர்த்து மியூச்சுவல் ஃபண்ட் முதலீடுகளில்தான் அதிக அளவில் ஈடுபடுகின்றனர். அதுவும் சந்தை வட்டாரங்களில் எஸ்.ஐ.பி (SIP) அல்லது ‘சிப்’ எனப் பரவலாக அறியப்படுகிற மாதாந்திர முதலீடுகள் இத்தரப்பினாரால் அதிக அளவில் மேற்கொள்ளப்படுகின்றன. அது அவர்களுக்குப் பல வகையில் சௌகரியமாக உள்ளது.
பிள்ளைகளின் உயர்கல்வி, திருமணம், ஓய்வுக் கால நிம்மதி என ஒவ்வொரு குடும்பத்தின் எதிர்காலக் கனவுகளையும் சுமந்துகொண்டுதான் இந்த முதலீடுகள் செய்யப்படுகின்றன. இது அவர்களின் குறைந்த வருமானத்திலும் மிச்சம் பிடித்து சிறுகச் சிறுகச் சேமிக்கும் ‘கனவு முதலீட்டுத் திட்டம்’ என்று சொல்வது பொருத்தமானது.
லாபத்தில் பல லட்சம் ரூபாய் வித்தியாசம்
ஆனால், ஒரே மியூச்சுவல் ஃபண்ட் திட்டத்தில், ஒரே நாளில், ஒரே அளவுத் தொகையை முதலீடு செய்யும் இருவருக்கு, பதினைந்து அல்லது இருபது ஆண்டுகள் கழித்துக் கிடைக்கும் லாபத்தில் பல லட்சம் ரூபாய் வித்தியாசம் ஏற்படுகிறது என்பதைப் பலரும் அறிந்திருப்பதில்லை.
இதற்குப் பின்னால் இருக்கும் முக்கியக் காரணம், முதலீடு செய்யும்போது அவர்கள் தேர்ந்தெடுக்கும் ‘டைரக்ட் பிளான்’ (Direct Plan) மற்றும் ‘ரெகுலர் பிளான்’ (Regular Plan) ஆகிய இரு வேறுபட்ட வழிமுறைகள்தான்.
ஒரு மியூச்சுவல் ஃபண்ட் திட்டத்தின் பெயருக்குப் பின்னால் இருக்கும் இந்த ஒரு வார்த்தை, உழைத்துச் சேர்க்கும் பணத்தின் நீண்டகால வளர்ச்சியைத் தீர்மானிக்கும் வலிமை கொண்டது.
டைரக்ட் பிளான் என்றால் என்ன?
இடையில் எந்தவொரு முகவரோ, வங்கியோ அல்லது விநியோகஸ்தரோ இல்லாமல், முதலீட்டாளரே நேரடியாக மியூச்சுவல் ஃபண்ட் நிறுவனத்தின் இணையதளம் மூலமாகவோ அல்லது ஜெரோதா (Zerodha), குரோ (Groww), தான் (Dhan) போன்ற நேரடி முதலீட்டுத்தளங்கள் வழியாகவோ முதலீடு செய்யும் முறைக்குத்தான் ‘டைரக்ட் பிளான்’ என்று பெயர்.
இடைத்தரகர்கள் யாரும் இல்லாததால், மியூச்சுவல் ஃபண்ட் நிறுவனம் முகவர்களுக்கு வழங்கவேண்டிய கமிஷன் தொகை முழுமையாக மிச்சமாகிறது. இதனால், இந்தத் திட்டத்தின் ஆண்டு நிர்வாகக் கட்டணம் (Expense Ratio) குறைவாக இருக்கும். கட்டணம் குறைவு என்பதால், டைரக்ட் பிளானின் என்.ஏ.வி (NAV) மதிப்பு அதிகமாகவும், முதலீட்டாளருக்குக் கிடைக்கும் நிகர லாபம் கூடுதலாகவும் இருக்கும்.
ரெகுலர் பிளான் என்றால் என்ன?
ஒரு மியூச்சுவல் ஃபண்ட் விநியோகஸ்தர் (Distributor), வங்கி அல்லது நிதி ஆலோசகரின் வழிகாட்டுதலின் பேரில் முதலீடு செய்யும்போது, அது ‘ரெகுலர் பிளான்’ என அழைக்கப்படுகிறது.
முதலீட்டாளருக்குத் தகுந்த ஃபண்டைத் தேர்ந்தெடுத்துத் தருவதற்கும், ஆவணப் பணிகளை முடித்துத் தருவதற்கும், சந்தை ஏற்ற இறக்கங்களின்போது ஆலோசனை வழங்குவதற்கும் மியூச்சுவல் ஃபண்ட் நிறுவனம் அந்த முகவருக்குத் தொடர்ச்சியான கமிஷன் தொகையை (Trail Commission) வழங்குகிறது. இந்தக் கமிஷன் தொகை ஃபண்டின் செலவினத்தின் (Expense Ratio) மூலமாகவே சுமத்தப்படும். இதன் காரணமாக ரெகுலர் பிளானின் நிர்வாகக் கட்டணம் அதிகமாகவும், நீண்டகால லாபம் சற்றுக் குறைவாகவும் இருக்கும்.
லாபத்தில் ஏற்படும் வித்தியாசம்: ஒரு எளிய கணக்கு
இரண்டு பிளான்களுக்கும் இடையிலான நிர்வாகக் கட்டண வித்தியாசம் (Expense Ratio) வெறும் 0.75 சதவீதம் முதல் 1 சதவீதம் வரை மட்டுமே இருக்கும். மேலோட்டமாகப் பார்க்கும்போது இந்த ஒரு சதவீதம் மிகச் சிறியதாகத் தோன்றலாம். ஆனால், நீண்டகாலக் கூட்டு வளர்ச்சியில் (Compounding) இது உருவாக்கும் தாக்கம் மிகப்பெரியது.
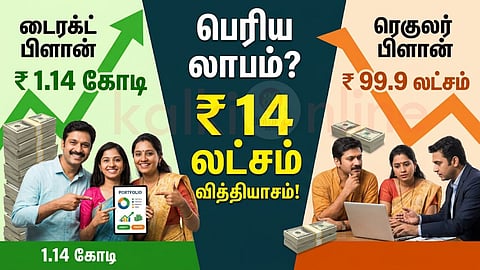
உதாரணமாக, ஒருவர் மாதம் ₹10,000 வீதம் 20 ஆண்டு களுக்கு முதலீடு செய்கிறார் என்று வைத்துக் கொள்வோம். ஆண்டுக்குச் சராசரியாக 12 சதவீத வளர்ச்சி தரும் ரெகுலர் பிளானில் 20 ஆண்டுகள் கழித்து சுமார் ₹99.9 லட்சம் சேரும். அதே ஃபண்டின் டைரக்ட் பிளானில், ஒரு சதவீத கமிஷன் கட்டணம் மிச்சமாவதால் 13 சதவீத வளர்ச்சி கிடைத்து சுமார் ₹1.14 கோடி வரை சேர வாய்ப்புள்ளது. ஒரே முதலீட்டுத் தொகைக்கு, வெறும் பிளான் தேர்வினால் மட்டுமே சுமார் ₹14 லட்சத்திற்கும் மேல் லாப வித்தியாசம் ஏற்படுவதை இதன் மூலம் உணரமுடியும்.
யாருக்கு எந்தப் பிளான் பொருத்தமானது?
இரண்டு பிளான்களுமே முதலீட்டாளர்களின் வெவ்வேறு தேவைகளுக்காக உருவாக்கப்பட்டவை. பங்குச்சந்தை மற்றும் மியூச்சுவல் ஃபண்டுகளின் செயல்பாடுகள் குறித்து அடிப்படை அறிவுகொண்டவர்கள், எந்த ஃபண்ட் சிறப்பாகச் செயல்படுகிறது என்பதைத் தாங்களே இணையதளங்களில் ஆராய்ந்து முடிவெடுக்கத் தெரிந்தவர்களுக்கு டைரக்ட் பிளான் மிகச்சிறந்த தேர்வாகும்.
அதே நேரத்தில், நிதி நிர்வாகம் குறித்து எதுவுமே தெரியாதவர்கள், ஃபண்டுகளை ஆராய நேரமில்லாதவர்கள் மற்றும் சந்தை வீழ்ச்சியடையும் போது பதற்றமடைந்து தவறான முடிவுகளை எடுப்பதைத் தவிர்க்க ஒரு தனிப்பட்ட ஆலோசகரின் வழிகாட்டுதல் தேவைப்படுபவர்களுக்கு ரெகுலர் பிளான் உதவியாக இருக்கும். நாம் செலுத்தும் கூடுதல் கட்டணம், அந்த ஆலோசகரின் சேவைக்கான கட்டணமாக அமைகிறது.
செபியின் புதிய விதி சொல்வது என்ன?
இதுவரை சில மியூச்சுவல் ஃபண்ட் நிறுவனங்களின் இணையதளங்கள் மற்றும் செயலிகளில் முதலீடு செய்யும்போது, இயல்புநிலைத் தேர்வாக (Default Option) ‘ரெகுலர் பிளான்’ காட்டப்பட்டு வந்தது. இதனால், எந்த முகவரின் உதவியும் இல்லாமல் நேரடியாக முதலீடு செய்த சாமானியர்கள்கூட, கவனக்குறைவால் அதிகக் கட்டணம் கொண்ட ரெகுலர் பிளானில் சிக்கிக்கொள்ளும் சூழல் நிலவியது.
இதனைத் தடுத்து முதலீட்டாளர்களின் நலனைப் பாதுகாப்பதற்காக இந்தியப் பங்குச்சந்தை ஒழுங்குமுறை வாரியமான செபி (SEBI), நவம்பர் 1, 2026 முதல் ஒரு முக்கியமான புதிய விதியை அமலுக்குக் கொண்டு வந்துள்ளது.
அதன்படி அனைத்து மியூச்சுவல் ஃபண்ட் நிறுவனங்களின் சொந்த டிஜிட்டல் தளங்களிலும் ‘டைரக்ட் பிளான்’ மட்டுமே இயல்புநிலைத் தேர்வாக இருக்கவேண்டும் என செபி உத்தரவிட்டுள்ளது. அதே நேரத்தில், முகவர்களின் வழிகாட்டுதலோடு முதலீடு செய்ய விரும்புபவர் களுக்காக ரெகுலர் பிளான் நடைமுறை தொடர்ந்து நீடிக்கும்.
ஆனால், அதைத் தேர்ந்தெடுப்பவர்கள் தாங்களாகவே முன்வந்து அந்த விருப்பத்தைத் தேர்வு செய்யவேண்டும் என்பதோடு, அதில் விதிக்கப்படும் கூடுதல் கட்டண விவரங்களும் திரையில் வெளிப்படையாகக் காட்டப்பட வேண்டும் என செபி கட்டாயமாக்கியுள்ளது.
தரகுத் தளங்களும் (Brokers) பிளான் வேறுபாடுகளும்
இன்றைய டிஜிட்டல் யுகத்தில் மியூச்சுவல் ஃபண்ட் முதலீடுகள் பல்வேறு தளங்கள் வழியாக மேற்கொள்ளப் படுகின்றன. ஒவ்வொரு தளமும் செயல்படும் விதத்தைத் தெளிவாகப் புரிந்துகொள்வது அவசியம்:
· நவீனத் தரகுத் தளங்கள்: ஜெரோதா (Zerodha Coin), தான் (Dhan), பேடிஎம் மணி (Paytm Money) போன்ற தளங்கள் முற்றிலும் டைரக்ட் பிளான்களை மட்டுமே வழங்குகின்றன. இவற்றில் ரெகுலர் பிளான்கள் கிடையாது.
· இரு பிளான்களையும் கொண்ட தளங்கள்: குரோ (Groww), ஏஞ்சல் ஒன் (Angel One) போன்ற செயலிகளில் டைரக்ட் மற்றும் ரெகுலர் ஆகிய இரண்டு பிளான்களுமே உள்ளன. ஆனால், ஏஞ்சல் ஒன் போன்ற சில தளங்கள் புதிய முதலீடுகளுக்கு டைரக்ட் பிளான்களை மட்டுமே வழங்குகின்றன. எனவே, இவற்றில் முதலீடு செய்யும்போது திட்டத்தின் பெயருக்குப் பக்கத்தில் ‘Direct’ என்ற வார்த்தை இடம்பெற்றுள்ளதா என்பதை உறுதி செய்துகொள்ள வேண்டும்.
தொழில்நுட்பம் எவ்வளவுதான் வளர்ந்தாலும், நமது பணம் எங்கே, எந்த விதிகளின் கீழ் முதலீடு செய்யப்படுகிறது என்பதைத் தெரிந்து வைத்திருப்பதே உண்மையான நிதிப் பாதுகாப்பைத்தரும்.
Disclaimer: இந்தக் கட்டுரையில் இடம்பெற்றுள்ள தகவல்கள் பொதுவான விழிப்புணர்வுக்காக மட்டுமே; இவை தொழில்முறை நிதி அல்லது முதலீட்டு ஆலோசனைக்கு மாற்றாகாது. அனைத்து முதலீடுகளும் அபாயத்திற்கு உட்பட்டவை. எந்தவொரு நிதி முடிவையும் எடுக்கும் முன், உரிமம் பெற்ற நிபுணர்களை அணுகி ஆலோசிக்கவும்.
Reference: