Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium
- மென்பேனா

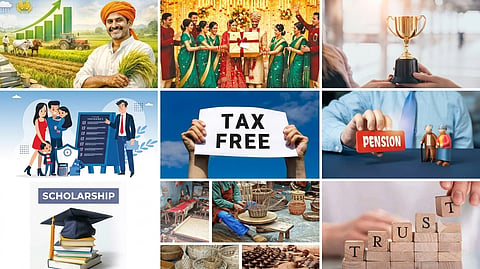
இந்தியாவில் வருமான வரிச் சட்டம், 1961-ன் (Income Tax Act, 1961) படி, சில குறிப்பிட்ட வகையான வருமானங்களுக்கு முழுமையான அல்லது குறிப்பிட்ட வரம்புக்கு உட்பட்ட வருமான வரி விலக்கு அளிக்கப்படுகிறது. அதன்படி, முழுமையாக வருமான வரி விலக்கு அளிக்கப்படும் முக்கிய வருமானங்கள் குறித்து இங்கே விரிவாக அறிந்துகொள்ளலாம் வாங்க..
விவசாய வருமானம் (Agricultural Income):
விவசாய நிலத்திலிருந்து ஈட்டப்படும் விவசாய வருமானத்திற்கு வருமான வரிச் சட்டம், 1961 இன் பிரிவு 10(1)-ன் கீழ் முழுமையான வருமான வரி விலக்கு அளிக்கப்படுகிறது. பொதுவாக விவசாய நிலத்திலிருந்து கிடைக்கும் வாடகை, விவசாய விளைச்சலை விற்பதன் மூலம் கிடைக்கும் வருமானம் அல்லது விவசாயப் பணிகளுக்கான கட்டடங்கள் மூலம் கிடைக்கும் வருமானம் ஆகியவை விவசாய வருமானத்தில் அடங்கும்.
கோழி வளர்ப்பு (Poultry), பால் பண்ணை (Dairy), மீன் வளர்ப்பு, தேன் வளர்ப்பு போன்றவற்றுடன் தொடர்புடைய வருமானம் முழுமையான விவசாய வருமானமாக கருதப்படாது.
அதேசமயம், விவசாய வருமானம் ரூ. 5,000-க்கு மேல் இருந்தால், மொத்த வரி அளவீட்டின் போது விவசாய வருமானம் கணக்கில் எடுத்துக்கொள்ளப்படுகிறது (Partial Integration Method).
பரிசுகள் (Gifts):
இந்திய வருமான வரிச் சட்டத்தின் படி (Income Tax Act, பிரிவு 56(2)(x)), குறிப்பிட்ட உறவினர்களிடமிருந்து பெறப்படும் பரிசுகள் மற்றும் அன்பளிப்புகளுக்கு முழுமையான வருமான வரி விலக்கு அளிக்கப்படுகிறது. உறவினர்கள் அல்லாதவர்களிடமிருந்து பெறப்பட்டாலும், திருமணத்தின் போது பெறப்படும் பரிசுகள், உயில் அல்லது பரம்பரை (Will or Inheritance) மூலம் பெறப்படும் சொத்துகள் அல்லது பரிசுகள், உள்ளூர் அமைப்புகள் அல்லது அரசாங்கத்திடமிருந்து பெறப்படுபவை, அங்கீகரிக்கப்பட்ட தொண்டு நிறுவனங்கள் அல்லது அறக்கட்டளைகளிடமிருந்து பெறப்படும் பரிசுகளுக்கு வரி செலுத்தத் தேவையில்லை.
ஆனால் உறவினர் அல்லாதவர்களிடம் இருந்து ஒரு நிதியாண்டில் பெறப்படும் பரிசுகளின் மொத்த மதிப்பு ரூ.50,000ஐ தாண்டினால் குறிப்பிட்ட விதிகளின்படி வரி விதிக்கப்படும்.
காப்பீட்டுத்திட்டங்கள்:
ஆயுள் காப்பீட்டு திட்டங்களின் (Life Insurance Maturity Proceeds) மூலம் கிடைக்கும் தொகைக்கு வருமான வரிசட்டத்தின் பிரிவு 10(10டி)-ன் கீழ் வரி விலக்கு உண்டு. அதேசமயம் அதிக பிரீமியம் கொண்ட காப்பீடுத்திட்டங்கள் மற்றும் சில யூலிட் திட்டங்களுக்கு வரம்புகள் உள்ளன. காப்பீடு செய்யப்பட்ட நபர் உயிரிழந்ததை தொடர்ந்து கிடைக்கும் தொகைக்கு பொதுவாக வரி விலக்கு வழங்கப்படுகிறது.
பொது வருங்கால வைப்பு நிதி (PPF) வட்டி மற்றும் முதிர்வுத் தொகை:
ஊழியர்களின் வருங்கால வைப்பு நிதி கணக்கில் இருந்து பணத்தை திரும்பப்பெறும்போது, குறிப்பிட்ட நிபந்தனைகளின்படி வரி விலக்கு கிடைக்கும். ஆனால் 5 ஆண்டுகளுக்கு குறைவாக பணிபுரிந்து, பணம் எடுக்கும் போது அந்த தொகைக்கு வரி விதிக்கப்படும். அதேபோல் பொது வருங்கால வைப்பு நிதி (PPF) கணக்கில் கிடைக்கும் வட்டி மற்றும் முதிர்வுக் தொகைக்கு வரி விலக்கு உண்டு.
ஓய்வூதியம்:
அரசு ஊழியர்கள் ஓய்வு பெறும்போது மொத்தமாகப் பெறும் ஓய்வூதியத் தொகைக்கு (Commuted Pension) வருமான வரிச் சட்டத்தின் கீழ் முழுமையாக வரி விலக்கு அளிக்கப்படுகிறது. ஓய்வு பெறும்போது எடுக்கும் மொத்தத் தொகையில் 60% வரை வரி விலக்கு உண்டு; ஆனால் அதன் மூலம் வாங்கும் மாதாந்திர ஓய்வூதியத்திற்கு (Annuity) வரி உண்டு.
அதேசமயம் தனியார் துறை ஊழியர்களுக்கு மொத்த ஓய்வூதியத்தில் ஒரு குறிப்பிட்ட பகுதிக்கு மட்டுமே வரி விலக்கு கிடைக்கும்; மீதமுள்ள தொகைக்கு வழக்கமான வருமான வரி வரம்புகளின்படி (Tax Slabs) வரி செலுத்த வேண்டும்.
கல்வி உதவித்தொகை:
மாணவர்களின் கல்விக்காக வழங்கப்படும் கல்வி உதவித்தொகைகளுக்கு (Scholarships) முழு வரி விலக்கு உண்டு. இந்தத் தொகை கல்வித் தொடர்பான செலவுகளுக்கு (கல்விக் கட்டணம், புத்தகங்கள், ஆய்வுக் கட்டணம், விடுதிச் செலவுகள் போன்றவை) மட்டுமே பயன்படுத்தப்பட வேண்டு
ஸ்டார்ட்-அப்:
மத்திய அரசின் வருமான வரிச் சட்டத்தின் பிரிவு 80-IAC கீழ், அங்கீகரிக்கப்பட்ட ஸ்டார்ட்-அப் (Start-up) நிறுவனங்களுக்கு, (ஏப்ரல் 1, 2016 முதல் மார்ச் 31, 2030 வரையிலான காலகட்டத்தில் பதிவு செய்யப்பட்ட நிறுவனங்கள்) அவை தொடங்கப்பட்ட முதல் 10 ஆண்டுகளில் ஏதேனும் தொடர்ச்சியான 3 ஆண்டுகளுக்கு 100% வருமான வரி விலக்கு (Tax Holiday)அளிக்கப்படுகிறது.
குடிசைத் தொழில்கள்:
கூட்டுறவுச் சங்கங்கள் மூலம் நடத்தப்படும் குடிசைத் தொழில்கள் மூலம் கிடைக்கும் லாபத்திற்கு வரி விலக்கு உண்டு. அதேபோல், பால், எண்ணெய் வித்துக்கள், பழங்கள் மற்றும் காய்கறிகள் உற்பத்தி செய்து கூட்டுறவுச் சங்கங்கள் மூலம் விற்பனை செய்வதன் மூலம் கிடைக்கும் வருமானத்திற்கும் வரி விலக்கு உண்டு. ஒருவேளை கூட்டுறவுச் சங்கத்திற்கு வணிக வங்கிகளின் நிரந்தர வைப்புத்தொகை (Fixed Deposit) மூலம் வட்டி வருமானமோ அல்லது வேறு வணிக வருமானமோ கிடைத்தால், அவற்றிற்கு விதிகளின்படி வரி விதிக்கப்படும்.
பொதுநல அறக்கட்டளை:
கல்வி, மருத்துவம், ஏழைகளுக்கு உதவுதல் போன்ற பொதுநல நோக்கங்களுக்காகப் பதிவு செய்யப்பட்ட அறக்கட்டளைகள் (Charitable Trusts) பெறும் வருமானத்திற்கு வரி விலக்கு உண்டு. வரி விலக்கு பெற, வருமான வரித் துறையிடம் 12AB சான்றிதழ் மற்றும் ஒரு நிதியாண்டில் அறக்கட்டளைக்குக் கிடைக்கும் மொத்த வருமானத்தில், குறைந்தபட்சம் 85% தொகையை அதே ஆண்டில் சேவை நோக்கங்களுக்காகச் செலவிட வேண்டும்.
விருதுகள் :
இந்திய வருமான வரிச் சட்டம், 1961 (Income Tax Act, 1961) பிரிவு 10-ன் கீழ் அரசு அங்கீகரித்த விருதுகள், வீரதீரச் செயல்களுக்கான விருதுகள் மற்றும் குறிப்பிட்ட நிவாரண நிதிகள் மூலம் கிடைக்கும் தொகைகளுக்கு முழுமையான வரி விலக்கு உண்டு.
தனியார் நிறுவனங்கள் வழங்கும் விருதுகளுக்கு மத்திய அரசின் (CBDT) சிறப்பு அங்கீகாரம் இருந்தால் மட்டுமே வரி விலக்கு கிடைக்கும்.
பணிக்கொடை:
அரசு ஊழியர்களுக்கு கிடைக்கும் பணிக்கொடைக்கு (Gratuity) முழு வரி விலக்கு உண்டு.
ஆனால் தனியார் ஊழியர்களுக்கு வருமான வரிச் சட்டத்தின் பிரிவு 10(10)-ன் கீழ், தற்போதைய விதிகளின்படி அதிகபட்சம் ரூ. 25 லட்சம் அல்லது உண்மையாகப் பெற்ற தொகை அல்லது கணக்கிடப்பட்ட தொகை - இதில் எது குறைவோ அதுவரை மட்டுமே வரி விலக்கு பொருந்தும்.
கூட்டாண்மை நிறுவனத்தின் லாப பங்கு:
ஒரு கூட்டாண்மை நிறுவனம் (Partnership Firm) அல்லது வரையறுக்கப்பட்ட பொறுப்பு கூட்டாண்மை நிறுவனத்தின் (LLP) லாபத்தில் இருந்து பங்குதாரர்களுக்குக் கிடைக்கும் லாபப் பங்குத் தொகைக்கு (Share of Profit) முற்றிலும் வரி விலக்கு அளிக்கப்பட்டுள்ளது. ஆனால் பங்குதாரர் பெறும் சம்பளம், கமிஷன், போனஸ் அல்லது வட்டிக்கு பொருந்தக்கூடிய விதிகளின்படி வரி செலுத்தவேண்டியிருக்கும்.
- இந்த வரி விலக்குகள் அனைத்தும் சம்பந்தப்பட்ட சட்ட நிபந்தனைகள் மற்றும் வரம்புகளுக்கு உட்பட்டவை. வரிக்கணக்கை தாக்கல் செய்வதற்கு முன்பு தற்போதைய விதிகளை சரிபார்ப்பது கொள்வது அவசியமாகும்.