Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium

கூகுள் பே (GPay), பே டி.எம். (Paytm) போன்ற தனியார் யு.பி.ஐ. செயலிகளுக்குப் பதிலாக, மத்திய அரசின் BHIM (Bharat Interface for Money) செயலியைப் பயன்படுத்துமாறு சில பொருளாதார ஆலோசகர்களும், தரவுத் தனியுரிமை ஆர்வலர்களும் பரிந்துரைக்கின்றனர். இதற்குப் பாதுகாப்பு, தரவுத் தனியுரிமை மற்றும் பொருளாதாரக் கோணங்களில் முக்கியமான காரணங்கள் உள்ளன.
கூகுள் பே, பே டி.எம். போன்ற தனியார் செயலிகள், பயனர்களின் பணப் பரிவர்த்தனைப் பழக்கவழக்கங்கள், வாங்கும் பொருட்கள், செல்லும் இடங்கள் போன்ற தரவுகளைச் சேகரிக்கின்றன. இந்தத் தரவுகளை அவை எப்படிப் பயன்படுத்துகின்றன என்பது ஒவ்வொரு செயலியின் தனியுரிமைக் கொள்கையைப் பொறுத்தது. இதன் அடிப்படையில் அவை விளம்பரங்களைக் காண்பிக்கவும், பிற நிதிச் சேவைகளை வழங்கவும் செய்கின்றன.
BHIM செயலி, இந்தியத் தேசியக் கொடுப்பனவுக் கழகத்தால் (NPCI) உருவாக்கப்பட்டு நிர்வகிக்கப்படும் செயலியாகும். BHIM-ன் தனியுரிமைக் கொள்கையின்படி, பயனர் தகவல்கள் இந்தியாவிற்குள்ளேயே, NPCI வசதிகள் மற்றும் அங்கீகாரம் பெற்ற சேமிப்பு இடங்களில் சேமிக்கப்படுகின்றன. இது பயனர் தரவுத் தனியுரிமைக்கு வலுவான கட்டமைப்பை வழங்குகிறது.
தனியார் செயலிகளும் BHIM-
கூகுள் பே மற்றும் போன் பே போன்ற செயலிகள் மூன்றாம் தரப்பு செயலி வழங்குநர்கள் (Third-Party Application Providers – TPAP) ஆகும். அவை தங்களது கூட்டாளி வங்கிகள் வழியாக UPI சேவையை வழங்குகின்றன.
BHIM என்பது UPI கட்டமைப்பை இயக்கும் NPCI-ன் சொந்தச் செயலி. இதில் தனியார் TPAP இடைத்தரம் இல்லை.
கட்டணம் மற்றும் விளம்பரங்கள்
பல தனியார் செயலிகள், மொபைல் ரீசார்ஜ், மின்சாரக் கட்டணம், பே பில் போன்ற சேவைகளுக்கு ‘பிளாட்ஃபார்ம் ஃபீ’ அல்லது ‘ஹேண்ட்லிங் ஃபீ’ என்ற பெயரில் கூடுதல் கட்டணம் வசூலிக்கலாம். மேலும், கடன் அட்டை, காப்பீடு, கடன் வழங்குதல் போன்ற பிற நிதிச் சேவைகளுக்கான விளம்பரங்களும் பயனர் அனுபவத்தைப் பாதிக்கும்.
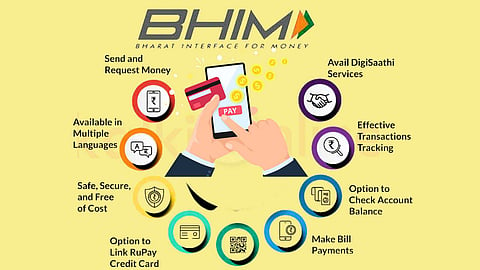
BHIM செயலியில், தற்போது பதிவு செய்வதற்குக் கட்டணம் இல்லை; செயலியில் நடத்தும் பரிவர்த்தனைகளுக்கும் கட்டணம் வசூலிப்பதில்லை. ஆனால், வங்கி சார்ந்த கட்டணங்கள் இருக்கலாம்; மேலும் NPCI எதிர்காலத்தில் கட்டணக் கொள்கையை மாற்றும் உரிமையும் வைத்துள்ளது.
BHIM ஒப்பீட்டளவில் எளிமையான மற்றும் விளம்பரச் சுமை குறைந்த அனுபவத்தை வழங்குகிறது.
தரவுச் சேமிப்பு மற்றும் பாதுகாப்பு
இந்தியாவில், RBI விதிகளின்படி, கட்டண அமைப்புத் தரவு முழுவதும் இந்தியாவிற்குள்ளேயே சேமிக்கப்பட வேண்டும். இதில் பயனர் பெயர், மொபைல் எண், மின்னஞ்சல், வங்கிக் கணக்கு விவரங்கள், OTP, PIN, பரிவர்த்தனை நேரம், தொகை, அனுப்புநர் மற்றும் பெறுநர் விவரங்கள் அடங்கும்.
பரிவர்த்தனைச் செயலாக்கம் வெளிநாட்டில் நடக்கும் பட்சத்தில், அந்தத் தரவு வெளிநாட்டு அமைப்புகளிலிருந்து நீக்கப்பட்டு, 24 மணி நேரத்திற்குள் அல்லது ஒரு வணிக நாளுக்குள் இந்தியாவிற்குக் கொண்டுவரப்பட வேண்டும்.
BHIM-ன் தனியுரிமைக் கொள்கையின்படி, பயனர் தகவல்கள் இந்தியாவிற்குள்ளேயே சேமிக்கப்பட்டு, அங்கீகாரம் பெற்ற பணியாளர்களால் மட்டுமே அணுகப்படக்கூடியதாக உள்ளது.
எந்த டிஜிட்டல் அமைப்பிலும் பயனர் கவனம் முக்கியம். பயனர்கள் UPI PIN-ஐ யாருடனும் பகிராமல், சந்தேகத்திற்குரிய இணைப்புகளைத் திறக்காமல், தெரியாத பயனர்களுக்குப் பணம் அனுப்பாமல் கவனமாக இருக்க வேண்டும்.
சிக்கல் ஏற்பட்டால் என்ன செய்வது?
தொழில்நுட்பக் கோளாறு காரணமாகப் பணம் சிக்கிக்கொண்டால், BHIM செயலி வழியாகவோ அல்லது வங்கியின் வாடிக்கையாளர் சேவை மூலமாகவோ முறையிடலாம். UPI பரிவர்த்தனைச் சிக்கல்களுக்கு, NPCI-ன் UPI Dispute Redressal Mechanism வழியாகவும் முறையிடலாம்.
அண்மையில் பேடிஎம் பேமெண்ட்ஸ் வங்கி மீது ரிசர்வ் வங்கி (RBI) விதித்த கட்டுப்பாடுகள், தனியார் செயலிகளின் இயக்க அமைப்பில் ஏற்படக்கூடிய இடர்களைக் காட்டுகின்றன. BHIM NPCI நேரடி நிர்வாகத்தில் இருப்பதால், அதன் இயக்க அமைப்பு வேறுபட்டது.
UPI சந்தையில் தனியார் செயலிகளின் ஆதிக்கம்
இந்தியாவில் மே 2026 நிலவரப்படி UPI பரிவர்த்தனைகளில் போன் பே மற்றும் கூகுள் பே இணைந்து சுமார் 79% பங்கைக் கொண்டுள்ளன. இது முதன்முறையாக 80%-க்குக் கீழே இறங்கியுள்ளது.
இதன் பொருள், இந்திய UPI சந்தையில் இன்னும் பெரும்பகுதி இரு தனியார் நிறுவனங்களின் கட்டுப்பாட்டிலேயே உள்ளது என்பதாகும். இது போட்டி, தரவுத் தனியுரிமை மற்றும் டிஜிட்டல் பொருளாதாரத்தின் சுதந்திரம் குறித்த விவாதங்களுக்கு வழிவகுக்கிறது.
இருப்பினும், UPI கட்டமைப்பு, விதிகள் மற்றும் கண்காணிப்பு முழுவதும் NPCI மற்றும் RBI கட்டுப்பாட்டிலேயே உள்ளது.
செயலி எதுவாயினும் முன்னெச்சரிக்கை அவசியம்
தங்கள் தரவுத் தனியுரிமையை முக்கியமாகக் கருதுபவர் களுக்கும், விளம்பரச் சுமை குறைந்த எளிய UPI அனுபவம் வேண்டுபவர்களுக்கும் BHIM ஒரு நல்ல தேர்வாக இருக்கலாம்.
கூகுள் பே, போன் பே, பே டி.எம். போன்ற செயலிகளும் RBI மற்றும் NPCI விதிகளுக்கு உட்பட்டே செயல்படுகின்றன. ஆனால், அவை வணிக நோக்கத்திற்காகத் தரவைப் பயன்படுத்தும் வாய்ப்பு அதிகம்.
முக்கியமானது, எந்தச் செயலியைப் பயன்படுத்தினாலும், UPI PIN-ஐப் பாதுகாப்பாக வைத்துக்கொள்வதும், சந்தேகத்திற்குரிய இணைப்புகளைத் தவிர்ப்பதும், தெரியாதவர்களுக்குப் பணம் அனுப்புவதைத் தவிர்ப்பதுமே ஆகும்.
பின்குறிப்பு: நானும் சில மாதங்களுக்கு முன்பு வரை ஜீபே செயலிதான் பயன்படுத்திக்கொண்டிருந்தேன். இக்கட்டுரையில் கூறப்பட்டுள்ள விஷயங்களை ஆங்காங்கே கட்டுரைகளில் வாசிக்கவும், யூட்யூப் காணொளிகளில் கேட்கவும் நேர்ந்ததிலிருந்து, உடனடியாக பீம் செயலிக்கு மாறிவிட்டேன்.
நீங்களும் பீம் செயலிக்கு மாற விரும்பினால் இங்கே உள்ள எனது ரெஃபரல் லிங்க்கைப் பயன்படுத்தலாம். https://bhim.onelink.me/CoHB/fh2tg9a0
