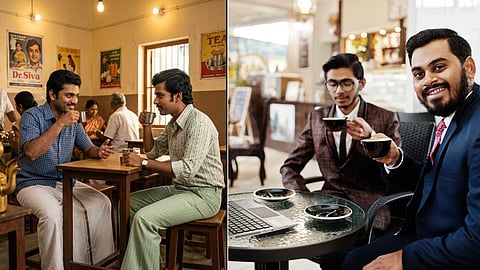
Subscribe
- முகப்பு
- கல்கி
- மங்கையர் மலர்
- தீபம்
- கோகுலம்/Gokulam
- முக்கிய பிரிவுகள்முக்கிய பிரிவுகள்
- தொகுப்புகள்தொகுப்புகள்
- PremiumPremium
- மென்பேனா

ஐ டி பார்க்கிலிருந்து இறங்கிய ரமேஷிடம் சுமந்த் “டேய்! கையில் இன்னிக்கு ரெண்டாயிரம் ரூபா இருக்கு! எங்க போலாம்?”
“என்னது ரெண்டாயிரமா? வாவ்! வாடா! அந்த எலைட் காஃபி ஷாப் போலாம். அங்க ஃப்ரெஞ்ச் சூஃப் பிரமாதமா இருக்கும்!”
“அங்க பில்லே மூவாயிரத்துக்கு மேல ஆகுமே?”
“ஆகட்டுமே! எங்கிட்ட கிரெடிட் கார்ட் இருக்கு வா தேய்ச்சுக்கலாம்!
அப்படியே ஐம்பது வருஷம் பின்னோக்கி போகலாம்.
“ராமசாமி, கையில இருவது ரூபா கெடச்சிருக்குப்பா! வர்ரியா தாசப்ரகாஷ் போய் ஐஸ்கிரீம் சாப்பிடலாம்!
“யேய் என்னப்பா இது! அதெல்லாம் வேணாம் எதுக்கு செலவு இப்ப?
“உனக்கு ட்ரீட் வெக்கணும்னு இருக்கேனப்பா வா வா!”
இல்ல... இல்ல இரு! ட்ரீட் தானே, நாம ரெண்டு பேரும் ஹரிநிவாஸ் போலாம். ஒரு ப்ளேட் போண்டா காஃபி சாப்பிடலாம். ஒண்ணரை ரூபா பில் ஆகும். மீதில வீட்டுக்கு ஏதுனா வாங்கிட்டு போப்பா!”
செலவுகளைக் கட்டுப்படுத்துவது தான் போயே போய்விட்டது!
நிதி கட்டுப்பாடு என்பது மகிழ்ச்சியின் பின்நிலை. அவசியமற்ற கடன்கள், தூரக் கனவுகள், "அவனும் வாங்கினான், நானும் வாங்கணும்" என்ற போட்டித் தன்மை, இவை அனைத்தும் அழுத்தத்தை உருவாக்கும். அவசியமானதைத் தவிர, ஏனெனில் மற்றவர் வாங்கினார்கள் என்பதற்காக செலவு செய்வதை தவிருங்கள்.
இன்றைய வேகமான உலகத்தில், “செல்வம் அதிகம் இருந்தால்தான் சந்தோஷம்” என்ற எண்ணம் மனிதர்களின் மனதில் ஆழமாக பதிந்துவிட்டது. ஆனால் உண்மையில் சந்தோஷத்தின் அடித்தளம் மனநிம்மதி. அந்த மனநிம்மதியை அடைவதற்கான முதல் படி செலவுகளை கட்டுப்படுத்துதல் என்பதே. குறிப்பாக, இந்திய நடுத்தரவர்க்கக் குடும்பங்களுக்கு இது மிகவும் முக்கியமான ஒரு பாடமாகும்.
அதிகப்படியான செலவின் விளைவுகள்
செலவுகளை கட்டுப்படுத்தாமல் போனால் பல பிரச்னைகள் தோன்றும்.
கடனில் சிக்கித் தவிப்பு: கிரெடிட் கார்டு, வங்கிக் கடன், வட்டி கடன் என பல சுமைகள்.
மன அழுத்தம்; மாத வருமானம் போதாமல் போனால் குடும்பத்தினர் இடையே சண்டைகள், கவலைகள் அதிகரிக்கும்.
சந்தோஷக் குறைவு; தேவையற்ற செலவுகள் அதிகரித்தால் சேமிப்பு குறைந்து, எதிர்காலத்துக்கான நம்பிக்கை சிதறிவிடும்.
செலவுகளை கட்டுப்படுத்துவது எப்படி?
(அ) தேவையையும் ஆசையையும் பிரித்தறிதல்
தேவையானதை மட்டுமே வாங்கவேண்டும்.
விளம்பரங்கள், சலுகைகள், சலசலப்புகளைப் பார்த்து ஆசைப்பட்டு செலவழித்தால், அது சேமிப்பை சிதைக்கும்.
(ஆ) குடும்ப பட்ஜெட் அமைத்தல்
மாத வருமானத்தையும், செலவையும் எழுதிக்கொள்ள வேண்டும்.
கல்வி, வீடு, உணவு, சேமிப்பு போன்ற பிரிவுகளாகப் பிரித்து செலவுகளை திட்டமிட வேண்டும்.
(இ) சேமிப்பை முதலில் செய்வது
சம்பளம் வந்த உடனே 10-20% சேமிப்பை வைக்க வேண்டும். மீதமுள்ள தொகையில் செலவுகளை திட்டமிட வேண்டும்.
(ஈ) தேவையற்ற ஆடம்பரங்களை தவிர்த்தல்
அடிக்கடி வெளியே சாப்பிடுவது, ஆடைகள், மொபைல் போன்கள், வாகனங்கள் போன்ற ஆடம்பரப் பொருட்கள் வாங்குவதை கட்டுப்படுத்த வேண்டும்.
(உ) சிக்கன வாழ்க்கை முறையைப் பின்பற்றுதல்
மின்சார சேமிப்பு, தண்ணீர் சேமிப்பு, வீட்டில் சமைத்துக் கொண்டு உண்பது போன்ற சிறிய பழக்கங்கள் கூட பெரிய மாற்றத்தை ஏற்படுத்தும்.
செலவு கட்டுப்பாட்டால் கிடைக்கும் நன்மைகள்.
மனநிம்மதி; கடனின்றி வாழ்வதால் மனதில் சாந்தி கிடைக்கும்.
எதிர்கால நம்பிக்கை; சேமிப்பு அதிகரிப்பதால் எதிர்காலத்தில் குழந்தைகளின் கல்வி, திருமணம், ஓய்வுக்கால வாழ்க்கை ஆகியவற்றுக்கான பாதுகாப்பு கிடைக்கும்.
குடும்ப ஒற்றுமை: பணக் குறைவு காரணமாக ஏற்படும் தகராறுகள் குறையும்.
சுய மரியாதை; பிறரிடம் பணம் கேட்க வேண்டிய நிலை ஏற்படாது.
நடுத்தர வர்க்கம் கற்றுக்கொள்ள வேண்டிய பாடம்
நடுத்தர வர்க்கம் எப்போதும் “மற்றவர்கள் எப்படி வாழ்கிறார்கள்?” என்று பார்த்து போட்டியில் இறங்கக்கூடாது. அதற்குப் பதிலாக, “நம் வசதிக்குள் நாமே எப்படி நிம்மதியாக வாழலாம்?” என்பதே கேள்வியாக இருக்க வேண்டும்.
நிஜ வாழ்க்கை எடுத்துக்காட்டு
ஒரு மென்பொருள் நிறுவனத்தில் வேலை செய்கிற இளைஞன் மாதம் நல்ல சம்பளம் பெற்றாலும், கடன் கார்டு செலவுகள், வாகனக் கடன், தேவையற்ற ஆடம்பரச் செலவுகள் காரணமாக எப்போதும் மன அழுத்தத்தில் இருந்தான்.
பின்னர், அவன் குடும்பத்துடன் ஆலோசனை செய்து பட்ஜெட் திட்டம் அமைத்தான். தேவையற்ற செலவுகளை குறைத்தான். சேமிப்பு பழக்கத்தைத் தொடங்கினான். சில மாதங்களில் அவனுக்கு மனநிம்மதி திரும்பியது. இதுவே செலவு கட்டுப்பாட்டின் சக்தி.
“செல்வம் இல்லாதவன் துன்பப்படுவான்;
செல்வம் இருந்தும் செலவை கட்டுப்படுத்தாதவன் இன்னும் அதிகம் துன்பப்படுவான்” என்று ஒரு பழமொழி சொல்கிறது.
இந்திய நடுத்தரவர்க்கம், தங்களின் வருமானத்தைப் பொறுத்து செலவுகளை கட்டுப்படுத்திக் கற்றுக் கொண்டால், மனநிம்மதியும் எதிர்கால நம்பிக்கையும் தானாகவே கிடைக்கும்.
ஆகவே, செலவுகளை கட்டுப்படுத்துதல் – மனநிம்மதிக்கான முதல் படி என்பதை எப்போதும் நினைவில் வைத்துக்கொள்ள வேண்டும்.